Die EEG-Novelle 2027 ist nach dem am 9. Oktober 2026 dokumentierten Verfahrensstand noch nicht verabschiedet. Nach der ersten Lesung am 24. September und der öffentlichen Anhörung am 5. Oktober läuft die Ausschussberatung. Der Entwurf soll die bisherige feste Einspeisevergütung für neue Anlagen durch andere Vermarktungs- und Übergangsregeln ersetzen.
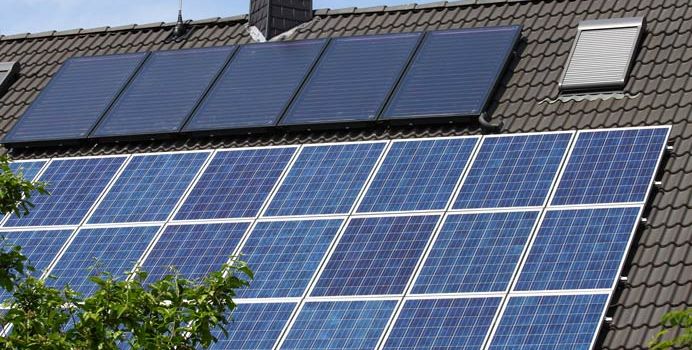
Für private Dachanlagen sind vor allem eine befristete Übergangszahlung, der Wegfall der Marktprämie unter 25 kW und eine geplante dauerhafte 50-%-Einspeisegrenze relevant. Hier stehen geltendes Recht, Entwurf und Modellrechnung bewusst getrennt; Prüfstand ist der 9. Oktober 2026.
- Verfahrensstand: Anhörung am 5. Oktober erfolgt, Ausschussberatung läuft; weiterhin kein geltendes EEG 2027.
- Übergang statt 20-jähriger Festvergütung: für erfasste neue Dachanlagen zunächst 5,2 ct/kWh, befristet bis zum Ende des 36. Folgemonats.
- Die Zugangsschwellen im Entwurf sinken: unter 50 kW für 2027, unter 25 kW für 2028, unter 7 kW für 2029/2030.
- Für Anlagen unter 25 kW ist eine Marktprämie nicht vorgesehen; ein gesonderter Direktvermarktungsbonus ist davon zu unterscheiden.
- Geplante 50-%-Grenze: bei erfassten neuen Dachanlagen unter 100 kW dauerhaft, auch mit Smart Meter.
- Wirtschaftlichkeit: Marktumsätze, Gebühren, Eigenverbrauch und Investition zusammen rechnen; Nullerlös ist nur ein Stressfall.
Was hat das Bundeskabinett beschlossen?
Der Bundestag hat die Vorlage am 24. September in erster Lesung beraten und an den Wirtschaftsausschuss überwiesen. Die Länder fordern in ihrer Stellungnahme Nachbesserungen, unter anderem beim Fortbestand der Dachanlagenförderung. Das zeigt, dass die Bedingungen politisch weiterhin umstritten sind.
Die Drucksache 21/8298 vom 30. September enthält die Stellungnahme des Bundesrates und die Gegenäußerung der Bundesregierung. Die Bundesregierung lehnt dort unter anderem die geforderte Absenkung der Marktprämiengrenze von 25 auf 7 kW ab. Länderforderungen sind deshalb nicht mit einer bereits geänderten Entwurfsfassung gleichzusetzen.
Die nachfolgenden neuen Regeln sind Entwurfsinhalt, keine Zusage für eine Anlage mit Inbetriebnahme 2027. Ausschussberatung, parlamentarische Beschlüsse, Beteiligung des Bundesrates, Verkündung und gegebenenfalls beihilferechtliche Voraussetzungen stehen einer endgültigen Anwendung noch voraus. Ein geplanter Start zum 1. Januar 2027 ist keine Garantie.
Was soll sich für neue Anlagen ändern?
Der Entwurf ersetzt die bisherige Einspeisevergütung für Neuanlagen durch mehrere unterschiedliche Wege. Kleine Hausanlagen sollen nicht pauschal von einer festen Vergütung in eine dauerhaft abgesicherte Marktprämie wechseln.
| Geplante Regel | Bedeutung für neue Dachanlagen |
|---|---|
| Marktprämie grundsätzlich erst ab 25 kW | Unter 25 kW kein Anspruch auf diese laufende Marktprämie |
| Befristete Übergangszahlung | Netzbetreiber zahlt zeitweise einen festgelegten Satz, danach ist eine andere Vermarktung nötig |
| Sonstige Direktvermarktung | Erlös aus dem Stromverkauf; kein garantierter dauerhafter EEG-Mindestpreis unter 25 kW |
| Gesonderter Bonus unter 25 kW | Im Entwurf 1,5 ct/kWh zusätzlich bei sonstiger Direktvermarktung unter Voraussetzungen |
| Unentgeltliche Abnahme unter 100 kW | Einspeisung ohne Zahlung als verbleibender Weg unter den Entwurfsbedingungen |
Grundlage sind insbesondere die vorgeschlagenen §§ 20, 21 und 50c EEG in der Drucksache. Für eine typische kleine Anlage müssen deshalb vier Zahlen getrennt werden: Marktverkaufserlös, Übergangszahlung, Bonus und Vermarktungskosten.
Wer soll die Übergangszahlung bekommen?
Die Zugangsschwelle hängt im Entwurf vom Inbetriebnahmejahr ab. „Weniger als“ schließt den jeweiligen Grenzwert aus.
| Inbetriebnahme der Neuanlage | Leistungsgrenze für die befristete Übergangszahlung |
|---|---|
| 2027 | Unter 50 kW |
| 2028 | Unter 25 kW |
| 2029 oder 2030 | Unter 7 kW |
Vorgesehen ist die Zahlung bis zum Ende des 36. auf die Inbetriebnahme folgenden Kalendermonats. Für Dachanlagen ergibt sich anfänglich aus dem anzulegenden Wert von 6,2 ct/kWh abzüglich 1 ct/kWh eine Übergangszahlung von 5,2 ct/kWh. Der Satz darf nicht als 20-jährig garantierte neue Einspeisevergütung beworben werden. Ausnahmen und weitere Vorschriften, etwa für Steckersolar oder negative Preise, bleiben zu beachten.
Ein Direktvermarktungsbonus ist eine andere Regel: Nach dem vorgeschlagenen § 50c beträgt er 1,5 ct/kWh für erfasste Anlagen unter 25 kW in der sonstigen Direktvermarktung. Er läuft längstens bis zum Ende des 48. Monats nach erstmaliger Zuordnung zur Direktvermarktung und kann bei Rückwechsel früher enden. Die frühere Zusammenfassung „Übergang und Bonus maximal 36 Monate“ vermischte zwei unterschiedliche Fristen.
Welche neue Einspeisegrenze ist geplant?
Das unterscheidet sich von der aktuell geltenden 60-%-Übergangsregel für bestimmte Neuanlagen bis zur vollständigen Mess-/Steuertechnik und erfolgreicher Testung. Die geltenden Bedingungen erläutert das Solarspitzengesetz.
Auch 50 % maximale Netzeinspeiseleistung bedeuten nicht automatisch 50 % weniger Jahresertrag. Eigenverbrauch und Speicherladung können Strom aufnehmen. Eine belastbare Verlustrechnung benötigt aber ein zeitaufgelöstes Erzeugungs- und Lastprofil; sie lässt sich nicht allein aus kWp und Jahresverbrauch ableiten.
Wer behält die feste Vergütung?
Das ist kein Versprechen unveränderter Zahlungen in jeder Viertelstunde. Technische Pflichten, Negativpreisregeln und Anspruchsvoraussetzungen bleiben bestehen. Auch „Bestandsschutz“ bedeutet nicht, dass jedes spätere Betriebsdetail gesetzlich eingefroren ist.
Maßgeblich ist die tatsächliche EEG-Inbetriebnahme, nicht Bestellung, Anzahlung oder bloße Montage. Fachbetrieb und Betreiber sollten sie dokumentieren. Den Unterschied zwischen EEG-Datum, Netz-Inbetriebsetzung und Meldungen erklärt Photovoltaik anmelden.
Die Bundesnetzagentur veröffentlicht aktuell 7,70 ct/kWh bei Teileinspeisung bis 10 kWp für Inbetriebnahmen August–Dezember 2026. Für größere Anlagen gelten Mischsätze. Eine unveränderte Fortgeltung bis Januar 2027 sollte angesichts der veröffentlichten Zeiträume und des laufenden Verfahrens nicht vorausgesetzt werden; die Vergütungstabelle hält den belegten Stand fest.
Was würde der Wegfall für die Rendite bedeuten?
Niedrigere Einspeiseerlöse verschlechtern die Wirtschaftlichkeit, besonders bei hohem Überschussanteil. Wie stark, zeigt ein Sensitivitätsvergleich mit dem aktuellen Kostenmodell. Er simuliert nicht den vollständigen Gesetzentwurf.
| Anlage | Angenommener Einspeiseerlös | Erster Break-even | Anlagenrendite | Überschuss 25 Jahre |
|---|---|---|---|---|
| 10 kWp ohne Speicher | Referenz: 7,70 ct, später 4 ct | 16,9 Jahre | 3,3 % | 8.063 € |
| 10 kWp ohne Speicher | Hypothetisch durchgehend 4,50 ct | 21,6 Jahre | 1,3 % | 3.126 € |
| 10 kWp ohne Speicher | Stressfall durchgehend 0 ct | Nicht in 25 Jahren | -2,5 % | -5.277 € |
| 10 kWp + 10 kWh | Referenz: 7,70 ct, später 4 ct | 13,5 Jahre | 5,2 % | 17.591 € |
| 10 kWp + 10 kWh | Hypothetisch durchgehend 4,50 ct | 16,8 Jahre | 4,2 % | 14.004 € |
| 10 kWp + 10 kWh | Stressfall durchgehend 0 ct | 19,8 Jahre | 2,5 % | 7.923 € |
Rechenbasis: Angebotspreise bis September 2026, Investition 16.954/21.059 €, 4.500 kWh Verbrauch, 965 kWh/kWp, anfänglich 37 ct/kWh Strompreis mit angenommener Steigerung von 2 % jährlich, 100 % Eigenkapital und 25 Jahre. Degradation, Speicherverluste, Betriebskosten und Ersatzkäufe entsprechen dem gemeinsamen Wirtschaftlichkeitsmodell. Der Vergleich ist auf einen Januarstart normiert; im Referenzfall wird der aktuelle Satz rechnerisch für 252 Monate und danach ein ungesicherter Einspeiseerlös von 4 ct/kWh angesetzt.
Die 4,50 ct sind eine frei gewählte langfristige Rechenannahme, kein aktuelles Angebot eines Direktvermarkters und keine Marktpreisprognose. Im Nullerlösfall gibt es auch nach regulärem EEG-Ende keinerlei Einspeiseerlös. „Nicht in 25 Jahren“ bedeutet nicht „niemals unter jeder denkbaren Entwicklung“.
Übergangszahlung, Bonus, Vermarktungsgebühren und die geplante 50-%-Grenze sind nicht simuliert. Auch negative Viertelstundenpreise sind nicht zeitaufgelöst berücksichtigt. Die Tabellenwerte dürfen deshalb nicht als erwartete Rendite der EEG-Novelle ausgegeben werden.
Wird ein Speicher dadurch zur Pflichtausstattung?
Auch ohne Speicher lässt sich Eigenverbrauch durch passende Verbrauchszeiten erhöhen. Ein bereits morgens voller Speicher kann die Mittagsspitze dagegen nicht mehr aufnehmen. Die pauschale Regel „1 kWh Speicher je kWp“ ersetzt keine Auslegung nach Verbrauchsprofil.
Das Modell zeigt nur, dass derselbe Speicher bei geringeren entgangenen Einspeiseerlösen mehr zusätzlichen Nutzen haben kann. Welche Kapazität passt, erläutert die Auslegung des Solarstromspeichers.
Muss die Dachbelegung neu geplant werden?
Sinnvoll sind vergleichbare Angebote mit mehreren Größenvarianten, realistischen Verbrauchsprofilen und einer gesonderten Simulation möglicher Einspeisegrenzen. Ein später geplantes E-Auto oder eine Wärmepumpe verändert nicht nur die Jahresstrommenge, sondern auch deren zeitliche Verteilung.
Ein heute höherer Angebotspreis kann einen Fördervorteil teilweise aufzehren. Deshalb gehören Investition, Termin, Technik und Betriebskosten gemeinsam in die Entscheidung. Die passende Anlagengröße im Einfamilienhaus sollte nicht allein aus einer politischen Schlagzeile abgeleitet werden.
Wie geht das Verfahren weiter?
- Solar- und Erneuerbarenverbände fordern, die Förderung kleiner Dachanlagen zu erhalten und Direktvermarktung erst bei praxistauglichen Abläufen verpflichtend zu machen.
- Industrievertreter unterstützen mehr Marktintegration, verlangen aber ebenfalls Änderungen am Entwurf.
- Der Sachverständige Thorsten Müller warnt vor einer möglichen Förderlücke für neue Ansprüche ab 2027, falls keine anschließende EU-beihilferechtliche Genehmigung vorliegt. Eine befristete Verlängerung der bisherigen Genehmigung hält er grundsätzlich für möglich.
Das sind Stellungnahmen, keine beschlossenen neuen Regeln. Bei der Prüfung am 9. Oktober 2026 war in den ausgewerteten Bundestagsunterlagen kein abschließender Gesetzesbeschluss belegt. Ein verbindlicher Termin für die Schlussabstimmung wird hier deshalb nicht genannt.
Nach der Ausschussberatung können sich sowohl Schwellen als auch Zahlungen und Übergänge ändern. Belastbar ist erst die jeweils verabschiedete und verkündete Fassung mit ihren Inkrafttretens- und gegebenenfalls Genehmigungsbedingungen. Für die Planung ist deshalb ein datierter Rechtsstand wichtiger als eine vermeintlich sichere Vorhersage des Abstimmungsergebnisses.
Anlage mit belastbaren Annahmen planen
Über das Formular direkt unter diesem Artikel können Sie mit wenigen Eckdaten kostenlos und unverbindlich bis zu fünf Angebote von Fachbetrieben aus Ihrer Region anfragen. So lassen sich unterschiedliche Größen, Speicheroptionen und Leistungsumfänge nachvollziehbar vergleichen.